Baterias
Baterias chinesas já são mais de metade das que vão nos carros elétricos vendidos fora da China
Seis fabricantes chineses forneceram 56,4% da capacidade de bateria montada em elétricos e híbridos fora da China até setembro, segundo a SNE Research. A CATL cresceu 35% na Europa e as marcas coreanas perderam terreno, sobretudo nos EUA.
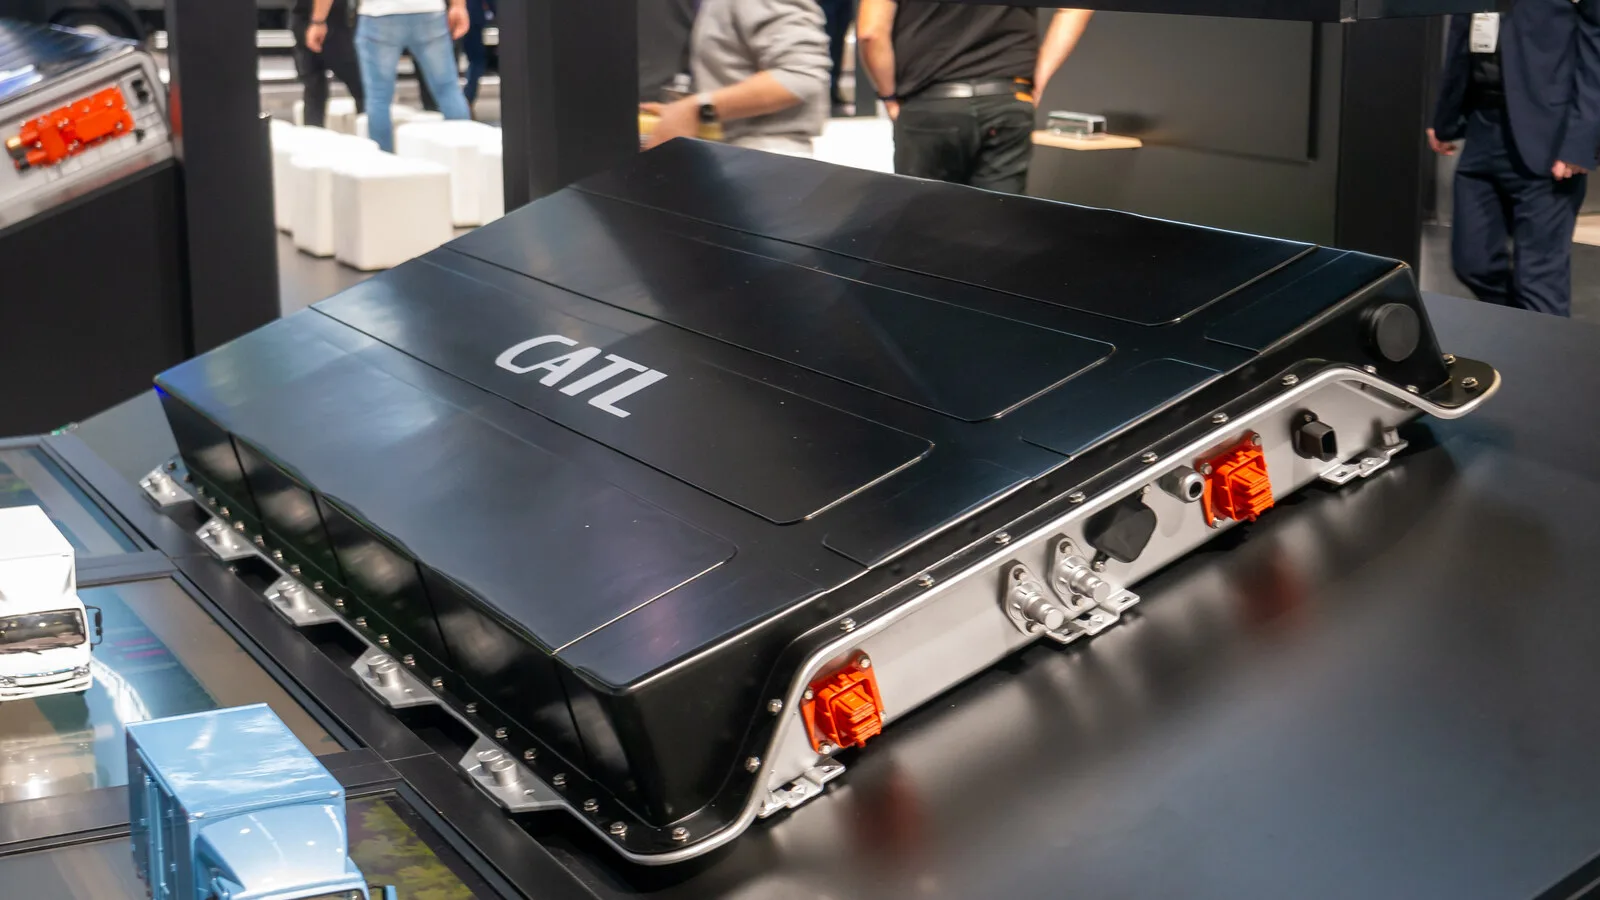
Os fabricantes chineses de baterias já fornecem mais de metade da capacidade montada nos carros elétricos e híbridos vendidos fora da China. Segundo a consultora sul-coreana SNE Research, que publicou os números a 4 de novembro, esses carros levaram 426,7 GWh de baterias entre janeiro e setembro de 2026, mais 24,7% do que no mesmo período do ano passado. Seis empresas chinesas (CATL, BYD, Gotion, SVOLT, CALB e EVE) ficaram com 56,4% desse total, contra 43,1% um ano antes. A contagem inclui elétricos, híbridos plug-in e híbridos convencionais.
O mercado fora da China cresceu mais depressa do que o mundial, que subiu 19,7% com a China incluída. A SNE Research atribui a diferença à procura na Europa e na Ásia, que compensou a quebra na América do Norte.
CATL e BYD ganham na Europa
A CATL continua à frente, com 143,7 GWh fora da China, mais 46,7%, e uma quota de 33,7%. Na Europa passou de 71,5 para 96,8 GWh, e a consultora lembra que a fábrica de Debrecen, na Hungria, começou a produção experimental a 22 de setembro, com 34 GWh na primeira fase e clientes como a Mercedes-Benz e a BMW. A BYD é terceira, com 45,9 GWh e um crescimento de 66,8%, e na Europa chegou aos 17,4 GWh. A consultora liga o crescimento às exportações e à produção local dos elétricos da própria marca, que vendeu cerca de 180 mil unidades fora da China em setembro, mais do dobro de um ano antes. Juntas, a CATL e a BYD somam 44,5% do mercado.
Do outro lado estão as coreanas. A LG Energy Solution, a SK On e a Samsung SDI forneceram 113,0 GWh, menos 13,5%, e a quota conjunta caiu de 38,2% para 26,5%. A queda concentrou-se na América do Norte, onde os volumes passaram de 56,1 para 28,1 GWh desde o fim dos créditos fiscais aos elétricos. Na Europa, as três até cresceram, de 58,7 para 63,0 GWh. A LG Energy Solution mantém o segundo lugar, com 69,8 GWh, e a japonesa Panasonic, muito ligada à Tesla, é quarta, com 35,6 GWh.
O que isto diz sobre o teu próximo carro
Parte da explicação está na química. As baterias LFP (lítio, ferro e fosfato), em que os fabricantes chineses lideram, subiram de 15,8% para 27,7% do mercado fora da China. Na Europa, segundo a SNE Research, aparecem sobretudo nos modelos de entrada, onde o preço pesa mais na escolha do fornecedor. São as baterias que as marcas costumam deixar carregar até 100% no dia a dia, ao contrário das NMC, como o MEGAzine explicou num guia recente.
O estudo não tem números por país, por isso não diz que parte destas baterias chega a Portugal. A consultora aponta como fatores decisivos para os próximos meses a discussão europeia sobre as metas de CO2 para 2035, as regras de conteúdo local e o passaporte das baterias, que entra em vigor em fevereiro de 2027 e vai exigir que se consiga seguir a cadeia de fornecimento de cada bateria.