GuiaSeguros
Seguro do carro elétrico: o que acontece se pegar fogo a carregar e o que confirmar sobre bateria e cabos
Um incêndio na garagem do prédio, o cabo roubado num posto público ou a bateria a zero a meio da viagem: nem tudo isto está coberto pela apólice básica. A ASF explica que seguro se aciona quando um elétrico arde a carregar, e há perguntas a fazer à seguradora antes de assinar.
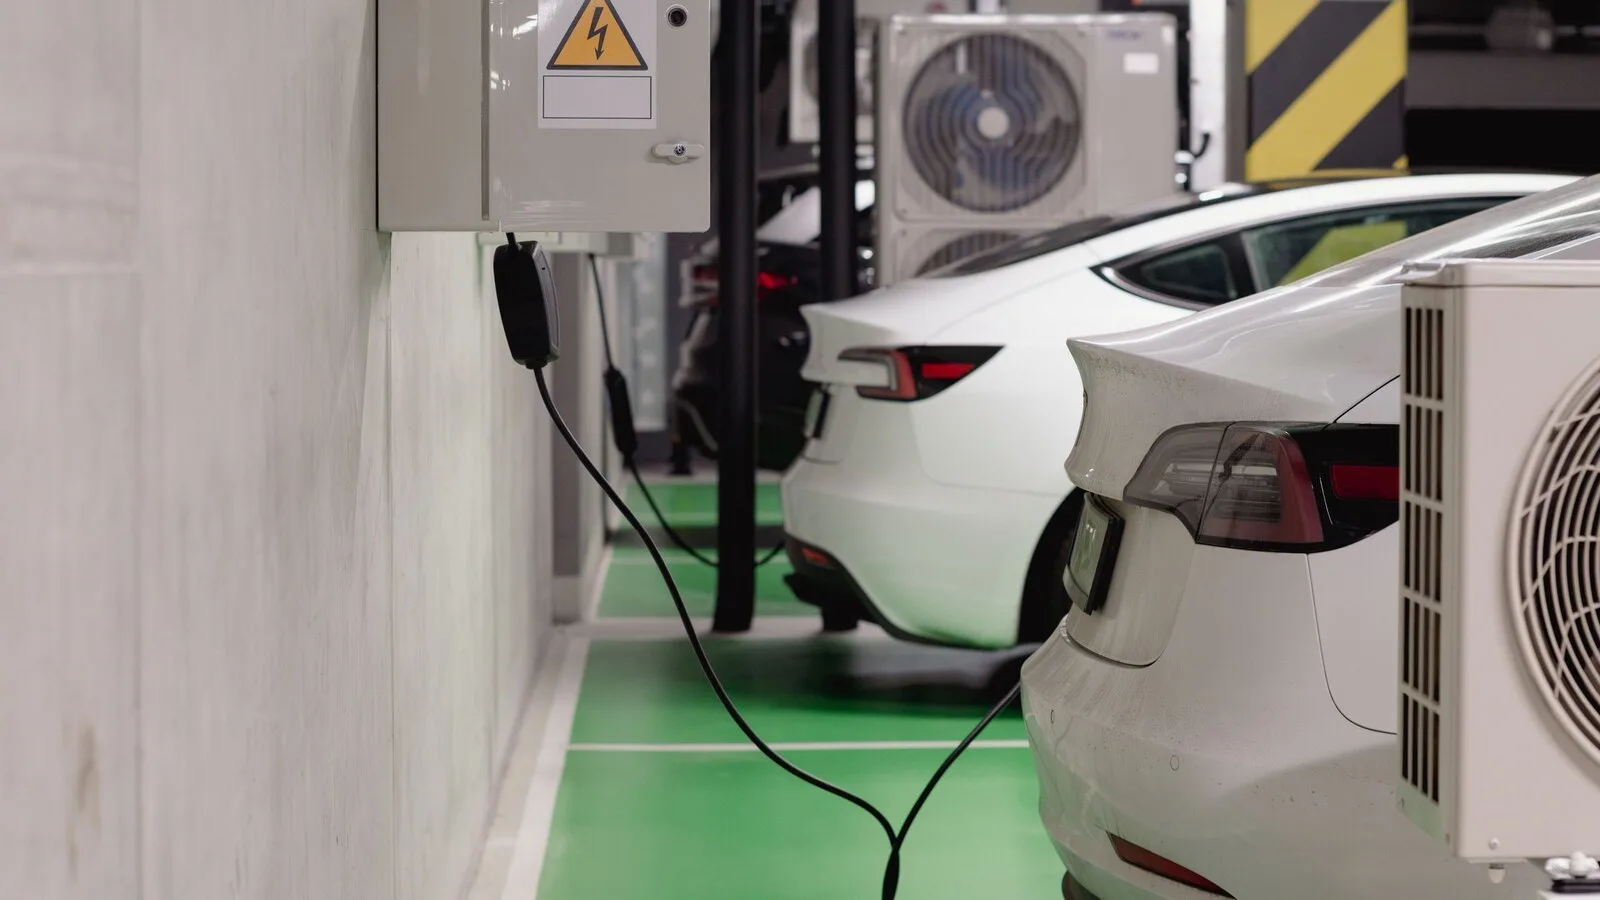
O seguro de um carro elétrico parece-se muito com o de um carro a gasolina ou gasóleo, mas há riscos que só existem quando há uma bateria grande e um cabo ligado à corrente. A Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF) tem no seu portal do consumidor respostas para alguns desses casos, sobretudo os incêndios durante o carregamento. Antes de renovares ou contratares uma apólice, convém saber o que diz o regulador e o que depende do contrato que escolhes.
Se o carro pegar fogo enquanto carrega
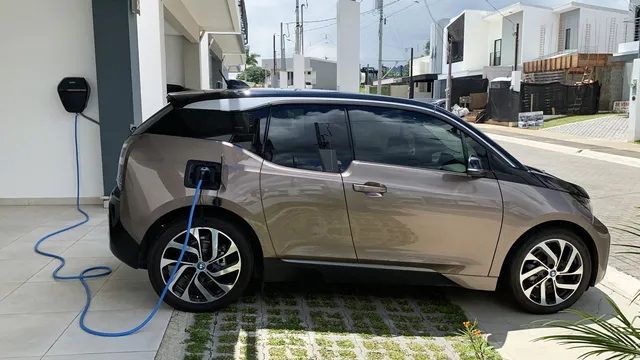
A ASF considera o carregamento um risco próprio do veículo. Por isso, se um elétrico arder enquanto carrega, os danos causados a terceiros (outros carros, a garagem, a casa do vizinho) são pagos pelo seguro obrigatório de responsabilidade civil automóvel, quer o carregamento aconteça numa moradia, quer num prédio. O mesmo vale na via pública, seja qual for o modo de carregamento.
Há duas situações em que o caso se complica. Se o incêndio tiver origem num problema do edifício, como uma falha elétrica nas partes comuns, aciona-se primeiro a seguradora do carro, que pode depois pedir o dinheiro ao condomínio, se este for o responsável. O seguro da habitação ou do condomínio pode ainda ser chamado para os danos no próprio edifício. E se carregares com uma extensão inadequada, a seguradora paga a terceiros mas pode exigir-te depois o reembolso, o chamado direito de regresso.
Os danos no teu próprio carro são outra conversa. Segundo a ASF, só são cobertos se tiveres a cobertura de danos próprios e se o contrato não tiver exclusões ligadas à forma de carregamento.
O que perguntar à seguradora
A bateria de alta tensão é uma das peças mais caras do carro. Um dano num acidente pode estar coberto pelos danos próprios, mas o desgaste ou um defeito de fabrico podem ficar de fora e ter de passar pela garantia da marca, como explica o 4gnews. Pergunta se a bateria entra no valor seguro e se há franquias específicas para ela.
Os cabos de carregamento também variam de apólice para apólice. A Zurich indica que ficam protegidos quando contratas a cobertura de furto ou roubo, incluindo durante o carregamento, e a Fidelidade protege-os contra furto, roubo e vandalismo em algumas modalidades. Confirma se a proteção abrange só o cabo que veio com o carro ou também um comprado depois.
A wallbox de casa é um equipamento separado do automóvel e pode precisar de ficar no seguro multirriscos da habitação. Por fim, vê se a assistência em viagem inclui reboque até um posto quando a bateria fica a zero: a Zurich e a Fidelidade têm esse serviço em determinadas modalidades, com limites que deves ler nas condições particulares.